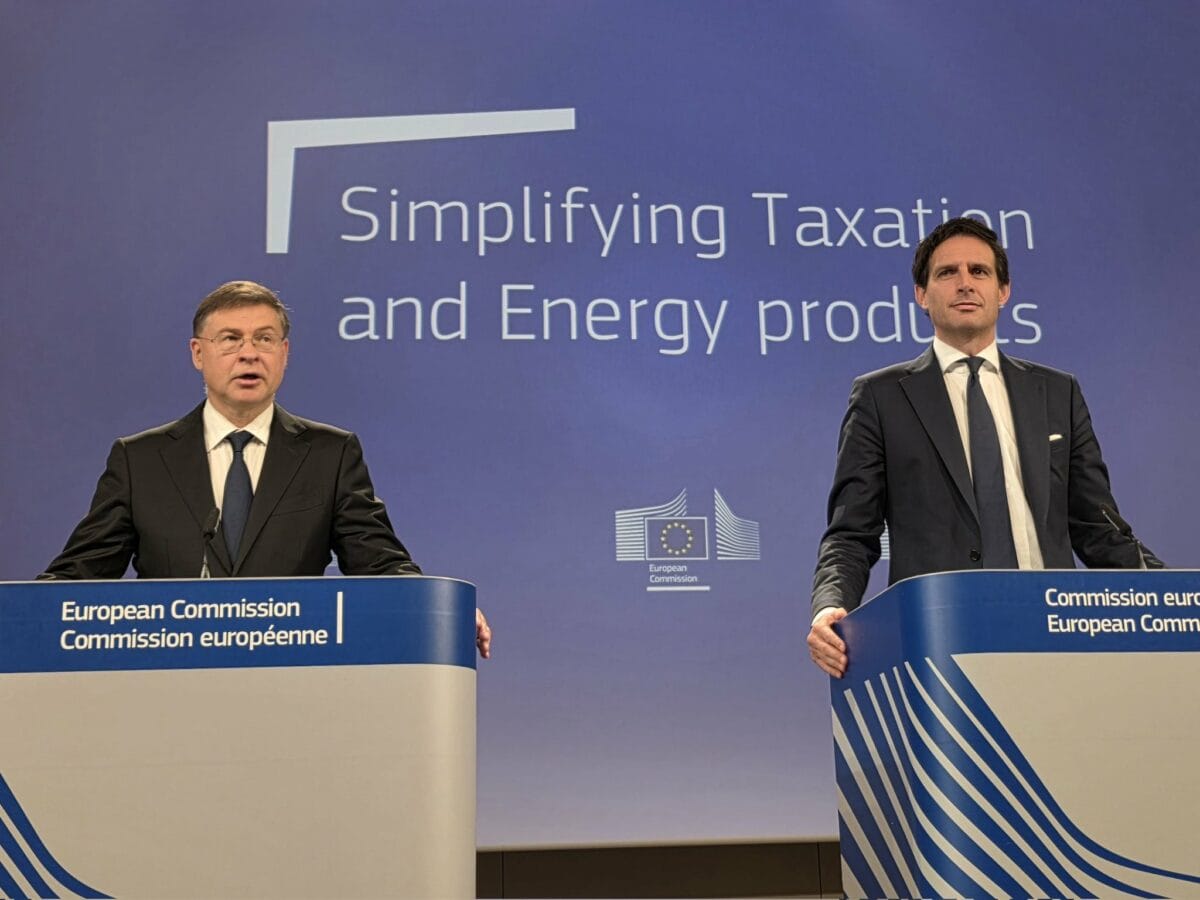
La Comisión Europea quiere dar un impulso fiscal a la inversión en investigación, desarrollo e innovación (I+D+i). Bruselas ha presentado un paquete de simplificación tributaria que incluye deducciones fiscales mínimas en I+D+I. El objetivo es doble: incentivar la actividad empresarial transfronteriza y reforzar la competitividad europea frente a Estados Unidos y China.
La propuesta forma parte de una reforma más amplia con la que la Comisión aspira a ahorrar a las empresas europeas cerca de 8.000 millones de euros al año en costes de cumplimiento normativo. De esa cifra, unos 3.300 millones corresponderían a cargas administrativas directas. Según el comisario de Economía, Valdis Dombrovskis, Europa necesita “normas más sencillas” para ofrecer más seguridad jurídica a empresas y administraciones tributarias.
A imagen y semejanza de los incentivos de EE. UU. y Reino Unido
El núcleo del paquete, en clave de innovación, es la creación de un estándar mínimo común de deducción fiscal para ciertos gastos en I+D. Hoy no existe en la UE un nivel homogéneo de apoyo fiscal a este tipo de inversión. Cada país aplica sus propios incentivos por lo que existen diferencias significativas entre mercados. La Comisión mira de frente a los modelos de Estados Unidos y Reino Unido en los que las deducciones fiscales a la I+D tienen un peso mayor dentro de la política de competitividad. Con esta propuesta, Bruselas intenta cerrar parte de esa brecha y dar una señal clara al capital innovador.
La Comisión Europea enmarca la medida en la carrera global por la innovación. La presión competitiva de EEUU y China ha empujado a Bruselas a revisar el marco fiscal europeo para hacerlo más favorable a la inversión productiva y tecnológica. En sus estimaciones, el Ejecutivo comunitario considera que la armonización fiscal de los incentivos a la I+D podría tener un efecto positivo sobre la economía europea. El objetivo es movilizar más inversión privada en innovación, acelerar proyectos de alto valor añadido y fortalecer la base tecnológica del mercado único. La Comisión quiere utilizar la política fiscal como herramienta de competitividad. No solo para aliviar costes administrativos, sino también para orientar capital hacia actividades con mayor capacidad de transformación económica.
Cómo funcionaría la deducción mínima para I+D
La propuesta comunitaria plantea un tratamiento fiscal favorable para las inversiones en activos materiales destinados a I+D. Ese incentivo se articularía mediante una deducción mínima común para determinados gastos vinculados a investigación y desarrollo. La medida exigiría, además, que el gasto deducible se mantenga o revierta en este ámbito durante un plazo mínimo de tres años. Los Estados miembros podrían complementar ese suelo común con incentivos adicionales propios. La lógica de Bruselas es clara. La UE necesita elevar la inversión privada en innovación y reducir la fragmentación fiscal del mercado único. Un marco común, aunque sea mínimo, puede ayudar a que las empresas planifiquen mejor sus inversiones y comparen con más facilidad las condiciones de distintos países europeos.
España, en la dirección opuesta a la UE
El planteamiento de la Comisión abre la puerta a un marco mínimo común que dé más certidumbre a las empresas innovadoras. En Bruselas saben de que la inversión en I+D+I precisa de seguridad jurídica, confianza en las instituciones y previsibilidad normativa. Medidas como esta hacen evidente que la innovación y su fiscalidad son una pieza clave de la estrategia europea de competitividad.
Sin embargo, parece ser que en España no lo tenemos tan claro. La Agencia Tributaria está dificultando sobremanera el acceso a las deducciones fiscales a los entes que se dedican a las actividades I+D+I. La AEAT ha planteado varias fórmulas contra el uso del Tax Lease (cesión de los derechos de deducción fiscal por parte de la empresa innovadora a inversores con la contrapartida de la financiación del proyecto). Se trata de una figura clave de la financiación I+D ya que permite a los proyectos crecer cuando no tienen capacidad de usar las deducciones fiscales que les corresponderían.
La AEAT no permite que estos proyectos apliquen márgenes comerciales, solo permite el coste directo. Algo contrario a toda naturaleza empresarial. Así, acusa a las empresas que aplican dichos márgenes de simulación y les impone sanciones desproporcionadas que, de media, multiplican por siete el perjuicio estimado por la inspección. Por otra parte, Hacienda ha llegado incluso a poner en duda que los proyectos sean innovadores y que, por tanto, gocen del derecho a la deducción. Lo ha hecho contradiciendo los Informes Motivados Vinculantes del Ministerio de Ciencia, Innovación y Universidades. Esta disparidad dentro de la propia administración generado una gran inseguridad jurídica que daña al sector. Esto último ya no debería ocurrir más tras la última sentencia de la Audiencia Nacional que impide a Hacienda cuestionar las decisiones del ministerio del ramo. La financiación de la innovación siempre ha sido complicada por la incertidumbre existente, no la compliquemos más.