Las administraciones públicas cuentan con multitud de herramientas para apoyar a aquellas actividades económicas que contribuyen al interés general como es el caso de la I+D+I. Entre dichas herramientas están los incentivos fiscales. Este es el caso del Tax Lease o Tax Equity. Una figura que consiste en la transmisión de beneficios fiscales a aquellos inversores que financien las actividades de I+D+I. Es, en resumidas cuentas, un incentivo fiscal que atrae inversión a los proyectos innovadores. Estos instrumentos facilitan que entidades privadas tengan interés en financiar a las empresas innovadoras al poder obtener mayores deducciones fiscales que el importe de su inversión.
La figura del Tax Lease llegó a nuestro país en 2011 con la Ley de Ciencia Tecnología e Innovación de 2011. A lo largo de los años, ha ido evolucionando con distintas consultas vinculantes emanadas de la Dirección General de Tributos (DGT) y con los pronunciamientos del Instituto de Contabilidad y Auditoría de Cuentas (ICAC). La propia Ley del Impuesto sobre Sociedades (LIS) en su artículo 43.4 reconoce la utilización de estas AIEs como instrumento para transmitir una serie de créditos fiscales a cambio de una rentabilidad financiera.
Funcionamiento por medio de las Agrupaciones de Interés Económico
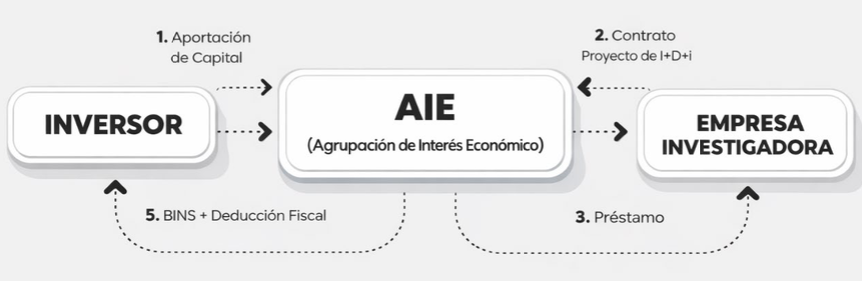
El Tax Lease en España se sirve de las llamadas Agrupaciones de Interés Económico (AIE) que permiten los intercambios de inversión y de deducciones fiscales entre inversores y empresas I+D+I. Explicado de forma sencilla: los inversores ponen capital en la AIE que financia el proyecto de la empresa y asumen el riesgo que conlleva un proyecto innovador. A cambio, los inversores se benefician de las deducciones fiscales por innovación que corresponden a la empresa. Funciona así:
- Una vez constituida, la AIE encarga la ejecución del proyecto innovador a la empresa del sector y lo paga en su totalidad.
- Sus socios son los inversores que aportan a la AIE, como fondos propios, una parte del importe total de ejecución del proyecto. El resto lo aporta la propia empresa ejecutora del proyecto mediante un préstamo a la AIE.
- Los socios inversores en la AIE persiguen una rentabilidad estrictamente fiscal y aceptan que la AIE será transmitida a la empresa que ha ejecutado el proyecto al final de la operación.
¿Cuáles son los incentivos fiscales?
Los incentivos fiscales a los que los inversores pueden optar son la deducción del 25% del Impuesto de Sociedades. Una deducción que podría llegar al 42% si el gasto del ejercicio supera la media de los dos anteriores. Otra es el 12% de los gastos de actividades de innovación tecnológica.
El importe de los créditos fiscales (bases imponibles y bases de deducción de I+D+i) a imputar por la AIE a sus socios viene principalmente determinado por el importe facturado por la empresa que ejecuta el proyecto a la propia AIE. Este es el importe que se registra como gasto de investigación en sede de la AIE y es, con carácter general, equivalente a la base de la deducción de I+D+i.
Informe ‘El modelo Tax Equity I+D+I: Una palanca para la inversión privada en I+D+I en España’ de la Fundación COTEC
¿Qué es el valor razonable que plantea la Dirección General de Tributos?
En el año 2016, un contribuyente planteó una consulta tributaria a la Dirección General de Tributos, preguntando si los importes a facturar a la AIE, por parte de la entidad que ejecutase el proyecto, debían incluir un margen. La DGT contestó que los servicios prestados por dicha empresa debían facturarse por su valor razonable.
Los distintos operadores que han intervenido todos estos años en estas operaciones han considerado que el valor razonable debe corresponderse con el valor de mercado de dichos servicios. El precio de mercado en una prestación de servicios es siempre equivalente al coste incurrido por la prestadora del servicio más un margen comercial para asegurar la obtención de un beneficio por parte de esta. De otra forma, carecería de sentido realizar la actividad.
Tax Lease, una figura beneficiosa para los actores implicados y para la sociedad
El Tax Lease es un win-win para todos los actores implicados. Los inversores obtienen deducciones fiscales superiores a la inversión realizada, la empresa I+D+I obtiene la financiación necesaria para ejecutar su proyecto innovador y el Estado logra el retorno social que este tipo de actividades genera. Retornos como la creación de empleo cualificado o una mayor recaudación de impuestos dado el mayor volumen de negocio, aparte del desarrollo de conocimiento innovador, por supuesto.
Esta es la conclusión de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) en su informe “The effects of R&D tax incentives and their role in the innovation policy mix”. Según el documento, los efectos de los incentivos fiscales se traducen en una mayor inversión en I+D+I para aquellas empresas que ya realizaban un gasto en I+D+I, un mayor número de empresas que comienzan a invertir en I+D+I, así como mejores cifras de empleo.
Además, según la Autoridad Independiente de Responsabilidad Fiscal (AIREF) en su informe “Beneficio fiscal 2020”, por cada euro que la administración central destina al incentivo fiscal en I+D+I, la inversión privada aumenta en 1,5 euros.
Es preciso recordar que las empresas investigadoras recurren al Tax Lease porque suelen tener dificultades para hacer un uso provechoso sus créditos fiscales por la dificultad que encuentran a la hora de generar beneficios. Dificultad ya sea porque la investigación no culmina con éxito, porque no resulte en un producto explotable económicamente o porque la rentabilidad que se pueda extraer de ese resultado sea muy baja y no llegue a cubrir siquiera los costes incurridos.
Las Agrupaciones de Interés Económico están en alza
No es de extrañar que muchas compañías y centros tecnológicos acudan a estas fórmulas para financiar parcialmente sus proyectos. Cada vez más lo hacen. Así lo revela “Memoria solicitudes IMV 2023” del Ministerio de Ciencia, Innovación y Universidades, publicada en julio de 2025. Un Informe Motivado Vinculante (IMV) es un instrumento regulado en España para dar seguridad jurídica y fiscal a las deducciones. Lo otorga el propio Ministerio de Ciencia. El IMV certifica oficialmente los aspectos técnicos del proyecto, es decir, certifica que el proyecto es I+D, los gastos que son elegibles, y en algunos casos, también la base de deducción.
En la página 34 de esta memoria ministerial se puede apreciar un crecimiento sostenido del sistema IMV, en particular de los informes tipo C (aquellos solicitados antes o durante la ejecución. Los más usados para financiación y con AIE). Estos aumentaron en 2023 un 6,9% con respecto a 2022, pasando de 331 a 354 expedientes. Las Agrupaciones de Interés Económico fueron responsables de 289 de ellos, esto es, el 82% del total.
La Agencia Tributaria, principal amenaza para el Tax Lease
Pese a los beneficios expuestos y a los organismos que avalan esta práctica, en la actualidad existe un choque entre los operadores económicos que han acudido a esta forma de financiación y la Agencia Estatal de la Administración Tributaria. Más de mil entidades vinculadas a la I+D+i, entre ellas fundaciones, centros tecnológicos, startups y pymes, están siendo objeto de inspección en relación con operaciones realizadas entre 2018 y 2022.
La AEAT se ha manifestado totalmente contraria a su uso hasta el punto de imponer sanciones totalmente desproporcionadas que han llevado a numerosas empresas investigadoras a una situación límite. Sanciones que, por cierto, asumen las empresas innovadoras ya que son ellas las titulares de las AIE. El perjuicio estimado, según el criterio inspector, asciende a 311,85 millones de euros mientras que las sanciones proyectadas podrían alcanzar 2.163,94 millones de euros. Siete veces el importe discutido. Esta desproporción plantea un riesgo sistémico para la viabilidad financiera de un segmento esencial del ecosistema innovador.
Las inspecciones no han pretendido corregir y sancionar legítimamente los excesos o abusos que se hayan podido producir sino que han acusado de forma generalizada de simulación a los operadores que han utilizado este mecanismo aplicando un margen comercial.
La AEAT no comparte aquello del “margen razonable” del que hablaba la Dirección General de Tributos. La inspección de la AEAT no ha pretendido en ningún caso recalcular o discutir la amplitud de este margen. Sólo admite el coste lo cual echaría por tierra cualquier proyecto innovador con visión comercial. Su argumento es que debe ser equivalente con el mecanismo de “monetización” previsto en el artículo 39.2 de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades. Así, Hacienda califica como facturación simulada a toda la que exceda estos costes directos.
Hacienda también cuestiona los aspectos técnicos de los proyectos I+D+I
Para más inri, la Agencia Tributaria se ha arrogado la capacidad de cuestionar incluso los Informes Motivados Vinculantes expedidos por el Ministerio de Ciencia, Innovación y Universidades. Hacienda ha elaborado informes propios que evaluan los aspectos técnicos de los proyectos innovadores. En dichos documentos, ha enmendado la plana al ministerio del ramo al afirmar que los proyectos en cuestión no son I+D+I y que, por ende, no deben contar con las deducciones fiscales previstas.
Un choque dentro de la propia administración que generó una gran inseguridad jurídica. Las entes innovadores veían como una parte del Estado avalaba sus proyectos y otra se los echaba por tierra. Sin embargo, el poder judicial ha parado los pies a la AEAT con la sentencias del Supremo en 2024 y con la de la Audiencia Nacional hace apenas una semana. El Informe Motivado Vinculante de Ciencia e Innovación prevalece. Hacienda debe limitarse a su campo y no entrar a valorar los aspectos técnicos de los proyectos.
Mayor control sobre las AEI en el Impuesto de Sociedades
Pese a los reveses en los tribunales, Hacienda sigue poniendo el foco en las Agrupaciones de Interés Económico. Una de las novedades de la campaña del Impuesto de Sociedades, que comienza en menos de un mes, es que las AIE tendrán que informar sobre los socios que las conforman. Hasta el momento era voluntario. La AEAT busca con esta modificación ejercer un control mayor sobre los miembros de las AIE con el pretexto es analizar si se están aplicando deducciones fiscales que no corresponden.
Consecuencias inmediatas: pérdida de seguridad jurídica y retracción de la inversión
El impacto de todas estas trabas es inmediato: pérdida de empleo cualificado, destrucción de capacidad investigadora y desincentivación estructural de la inversión privada en I+D+i. Así lo recoge el informe de AMETIC de 2024 “La deducción por actividades de investigación, desarrollo e innovación tecnológica en el desarrollo de software”. Esta situación ha reducido de forma significativa la inversión privada en I+D+I provocando la cancelación, el retraso o la reducción de proyectos, así como el desplazamiento de inversión hacia países con mayor seguridad jurídica.
Sin seguridad jurídica y estabilidad regulatoria no hay ecosistema innovador
Todo este conflicto podría resumirse en que la disparidad interpretativa dentro del propio Estado acaba con la seguridad jurídica que es un elemento fundamental para que exista inversión. La seguridad jurídica implica que las instituciones públicas actúen con proporcionalidad, coherencia y claridad.
Defender dicha seguridad no supone cuestionar la legitimidad del control público ni relativizar la función de supervisión administrativa. Un sistema tributario puede ser exigente y, al mismo tiempo, ofrecer criterios interpretativos estables. Puede ejercer su función de control sin generar incertidumbres estructurales que desincentiven la inversión productiva. Un país que aspira a consolidar un modelo productivo intensivo en conocimiento debe asumir que la estabilidad regulatoria es un activo estratégico. La erosión de la confianza y de la previsibilidad termina afectando a la profundidad del ecosistema innovador