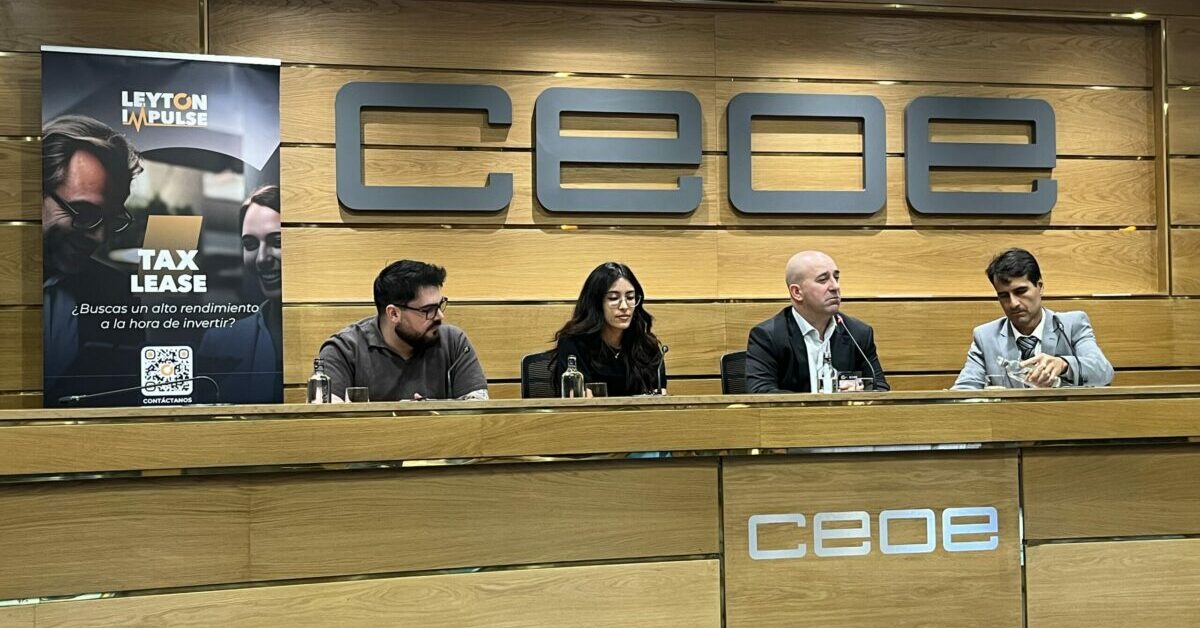
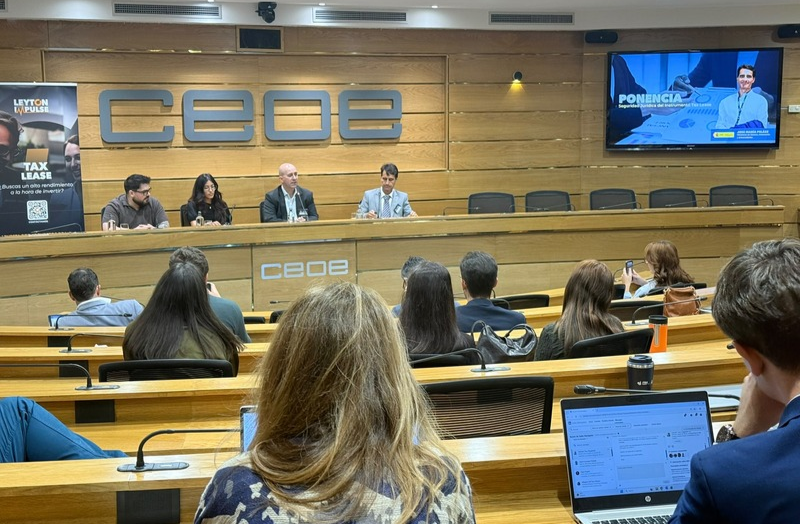
La sede de la Confederación Española de Organizaciones Empresariales ha acogido un evento más de las jornadas Leyton Connect, co-organizada por Leyton Impulse y la propia CEOE. El evento se centró dedicada a la inversión en innovación, cultura y eficiencia energética. El encuentro ha reunido a representantes empresariales, del Ministerio de Ciencia, Innovación y Universidades, de la certificadora OCA Global y de la propia Leyton para analizar instrumentos que permiten movilizar inversión privada y obtener retornos fiscales a partir de proyectos de I+D+i.
La seguridad jurídica fue la piedra angular del debate. Todos los ponentes coincidieron en que tanto entes innovadores como inversores necesitan un ambiente estable y previsible para que la financiación pueda llegar con facilidades. Un debate especialmente relevante en un momento en el que la aplicación de las deducciones fiscales por I+D genera choques interpretativos.
El Tax Lease como herramienta de financiación para la I+D+i
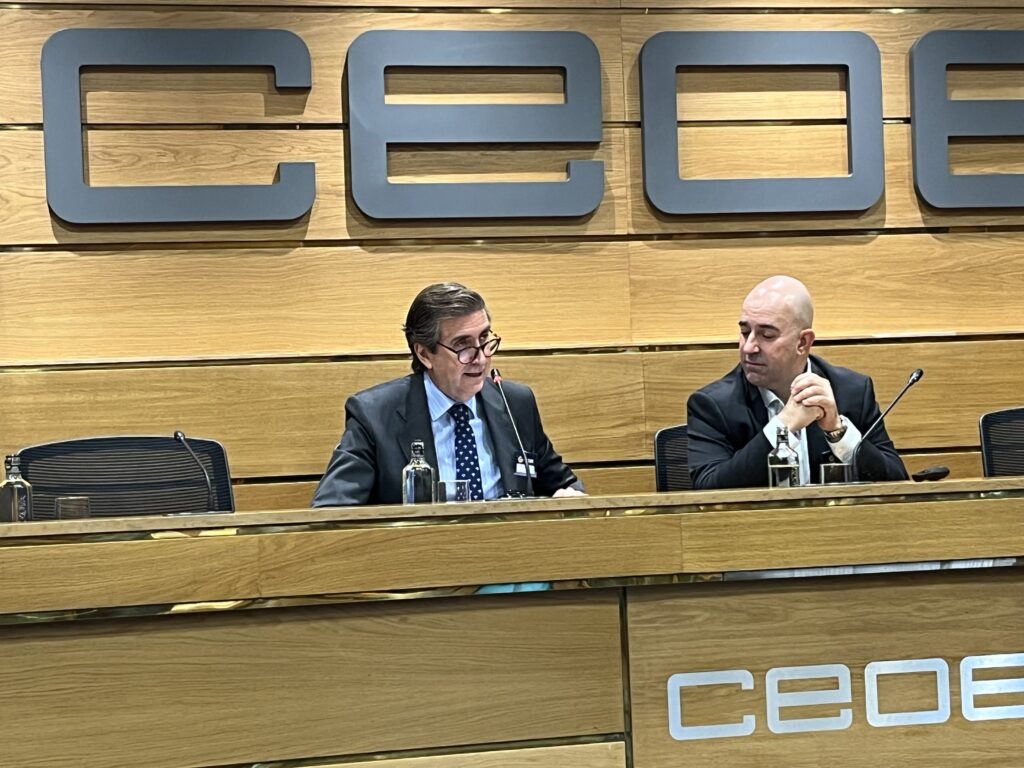
Javier Calderón, director de Empresas y Organizaciones de la CEOE, abrió la jornada defendiendo la importancia de un marco estable para la actividad empresarial. En su intervención, señaló que la seguridad jurídica es esencial para que las compañías y los inversores puedan tomar decisiones con garantías y subrayó la necesidad de favorecer un entorno que impulse la inversión, la innovación y la competitividad. También destacó el valor del diálogo entre las organizaciones empresariales y la Administración.
A continuación, Carlos Rodríguez, director de Inversores de Leyton Impulse, explicó el funcionamiento del Tax Lease y lo útil que puede resultar para aquellas compañías innovadoras que aún no generan ingresos y que, por lo tanto, no pueden sacar partido a las deducciones fiscales que les corresponden. Esta es precisamente la labor de Leyton Impulse: conectar a promotores que necesitan financiación con inversores capaces de aprovechar los incentivos fiscales asociados a determinados proyectos.
Según la explicación presentada por Leyton, la entrada de inversión permite aportar recursos al proyecto sin esperar a que este alcance una fase de rentabilidad comercial. A cambio, el inversor obtiene un retorno vinculado a los beneficios fiscales de la operación, además de la posibilidad de apoyar iniciativas innovadoras y reforzar su estrategia de responsabilidad social corporativa.
Rentabilidad para el inversor y límites de la operación
Durante la sesión, Leyton explicó que la rentabilidad para el inversor puede situarse, de forma orientativa, en torno al 20-25 %. La ventaja fiscal se materializa en el ejercicio correspondiente, mediante su aplicación en el Impuesto sobre Sociedades o, cuando proceda, en el IRPF. No obstante, las condiciones concretas dependen de la estructura de cada operación y de la aplicación efectiva de los incentivos fiscales.
La compañía también abordó los riesgos asociados a la ejecución de los proyectos. Si el gasto finalmente realizado es inferior al previsto, la deducción debe ajustarse a la inversión que cumpla los requisitos aplicables. Por ello, la planificación financiera y la documentación justificativa son elementos relevantes para evitar discrepancias entre las previsiones iniciales y la ejecución real.
La intervención puso de relieve, además, la importancia de ajustarse a las interpretaciones de la Agencia Tributaria. Interpretaciones que difieren de las de otros organismos como la Dirección General de Tributos o del Ministerio de Ciencia, Innovación y Universidades. Según explicó Carlos Rodríguez, la Administración presta atención a que los proyectos, y a que los gastos estén correctamente justificados y a que las condiciones económicas no desvirtúen el objetivo del incentivo. Desde hace unos años atrás, la AEAT estableció que no se podían incluir márgenes comerciales y que solo se podía facturar a la Agrupación de Interés Económico el coste directo del proyecto.
Los informes motivados, una pieza clave no siempre respetada
La intervención de José María Peláez Bravo, del Ministerio de Ciencia, Innovación y Universidades, se centró en los Informes Motivados Vinculantes (IMV) en el ámbito de las deducciones fiscales por I+D+i. Estos informes permiten respaldar la calificación científico-técnica de las actividades realizadas. Unos documentos que deberían ser suficientes para avalar los proyectos. Sin embargo, Hacienda también ha cuestionado dichos informes en ocasiones y negado que la actividad de los proyectos sea realmente innovadora y merecedora de deducciones. Algo que le valió un varapalo de la justicia que estipuló que prima el juicio del ministerio del ramo. Pese a esta sentencia, la AEAT no ha modificado su modus operandi y sigue cuestionando los informes de Ciencia e Innovación hoy en día.
Durante la sesión Bravo recordó que las deducciones fiscales pueden aplicarse a distintos conceptos vinculados a la actividad innovadora, entre ellos gastos de investigación y desarrollo, personal investigador e inversiones en determinados activos, siempre que se cumplan las condiciones establecidas por la normativa. La correcta identificación y justificación de estos conceptos resulta determinante para sostener la deducción.
Según los datos expuestos durante la jornada, cada euro de incentivo fiscal moviliza, según la Airef, 1,5 euros de inversión privada. La cifra refleja el efecto de arrastre que se atribuye a estos mecanismos. Por este motivo, cuesta comprender los palos en las ruedas que desde la propia administración se le pone a fórmulas como el tax lease.
La certificación técnica y los Certificados de Ahorro Energético
La jornada incorporó también la perspectiva de OCA Global sobre la certificación de proyectos de I+D+i. Cristina Arqueros, técnica de Calidad de Certificación I+D+i, explicó el papel de la evaluación documental y técnica para comprobar que las actividades se ajustan a las definiciones y requisitos establecidos. Esta labor contribuye a aportar trazabilidad y evidencias que pueden resultar útiles en la justificación de los proyectos y en la gestión de sus incentivos fiscales.
La certificación no sustituye las competencias de la Administración tributaria ni elimina por sí misma el riesgo de una inspección. Su función es aportar soporte técnico al expediente y facilitar la evaluación de la actividad desarrollada. Por ello, la calidad de la documentación, la coherencia entre el proyecto aprobado y el ejecutado y la justificación de los gastos son aspectos esenciales para las empresas que recurren a estos mecanismos.
Por su parte, Eloy Llorente, responsable de la Delegación de Madrid de CAEs de OCA Global, presentó el Sistema de Certificados de Ahorro Energético y las oportunidades que puede ofrecer a las empresas. El sistema permite convertir determinados ahorros energéticos acreditados en certificados susceptibles de generar un valor económico, siempre que las actuaciones y los ahorros cumplan los requisitos aplicables.
La sesión conectó así tres ámbitos que pueden formar parte de la estrategia financiera de una compañía: la financiación de proyectos de innovación, el aprovechamiento de los incentivos fiscales y la valorización de las mejoras de eficiencia energética. En todos ellos, la documentación y la verificación de los resultados son condiciones relevantes para que el beneficio previsto pueda materializarse.
El reto de combinar financiación e innovación con garantías
El encuentro organizado por Leyton Impulse y CEOE puso el foco en la necesidad de que los incentivos públicos y los mecanismos de financiación privada operen dentro de un marco previsible. Para las empresas, especialmente aquellas que desarrollan tecnología y todavía no generan ingresos recurrentes, el acceso a recursos en las primeras fases puede condicionar la continuidad de sus proyectos.
Sin embargo, el Tax Lease exige evaluar con cuidado la estructura de cada operación, la realidad de las actividades financiadas, los gastos efectivamente realizados y el cumplimiento de los requisitos técnicos y fiscales. La seguridad jurídica no depende únicamente de la existencia de informes o certificaciones, sino también de que el expediente esté bien documentado y de que la operación responda a la normativa aplicable. De igual forma que esa seguridad jurídica se quebranta si una administración avala y otra dice todo lo contrario. El que paga el choque interpretativo son el desarrollador y el inversor.