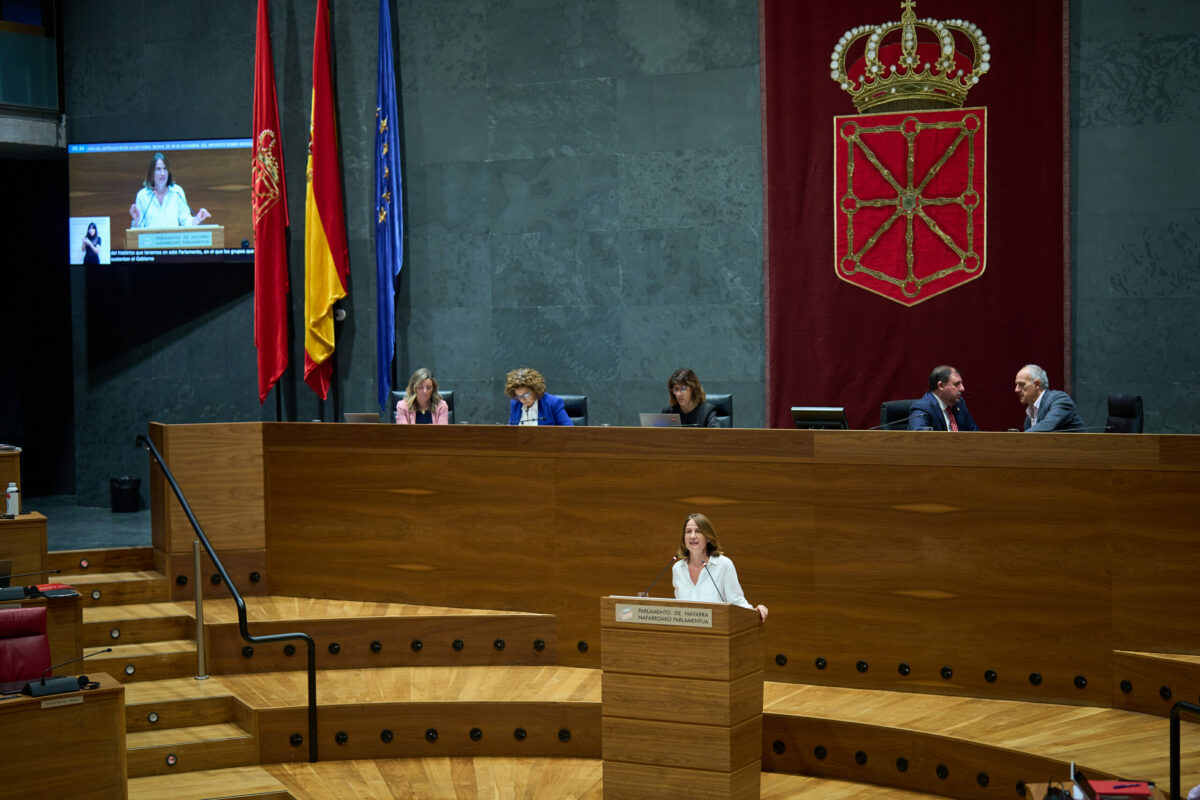
El Parlamento de Navarra ha rechazado este jueves una propuesta del grupo Partido Popular de Navarra para reformar el Impuesto sobre Sociedades. Solo VOX apoyó la iniciativa popular que buscaba eliminar el suelo mínimo para tres tipos de deducciones fiscales entre las que se encuentran los incentivos a las actividades I+D+I.
Desde enero de 2026 existe un límite mínimo de tributación en Navarra. Por muchas deducciones fiscales que acumule una empresa, no puede pagar menos de un 18%, 16% o 13% de Impuesto de Sociedades, según su tipo general. La propuesta tenía carácter retroactivo. Se aplicaría desde el 1 de enero de 2026, si hubiera salido adelante. Sin embargo, los votos en contra del Partido Socialisra de Navarra, EH Bildu, Geroa Bai y Contigo-Zurekin lo impidieron. Por su parte, Unión del Pueblo Navarro se abstuvo.
Los argumentos del PPN y de VOX
La parlamentaria popular Irene Royo defendió la iniciativa calificando el límite actual de incomprensible. Según Royo, la restricción perjudica la inversión y la investigación, y su propuesta buscaba recuperar la situación fiscal de hace un año. La parlamentaria insistió en que la tributación mínima general no se veía alterada por su propuesta, solo la restricción adicional que impide aprovechar plenamente ciertas deducciones.
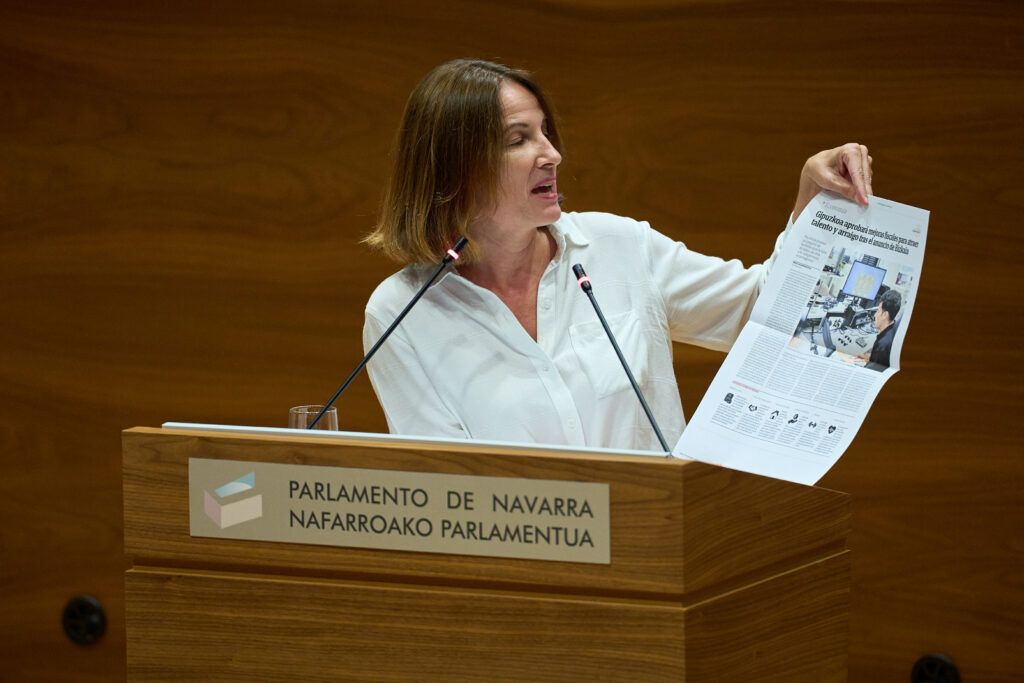
Por parte de Vox, el parlamentario Emilio Jiménez respaldó eliminar la restricción, aunque consideró que la propuesta del PPN se quedaba corta. Jiménez defendió que limitar un incentivo después de aprobarlo reduce su capacidad de atraer inversión, innovación y rodajes.
Las posiciones de los demás grupos
En el lado contrario, Geroa Bai defendió mantener el modelo actual y evaluar sus consecuencias antes de introducir cambios, sin querer anticipar que la medida vaya a desincentivar la inversión o la innovación. Contigo-Zurekin, a través de Miguel Garrido, criticó que el PPN quisiera modificar una reforma aprobada hace menos de un año, y centró su intervención en defender un mayor equilibrio entre la tributación del trabajo y del capital.
El argumento común de los grupos que sostienen al Gobierno de Navarra fue de tipo técnico, no ideológico. El límite se introdujo hace apenas unos meses, mediante la Ley Foral 17/2025. Sostienen que no hay datos suficientes para evaluar su impacto real. Esa evaluación no será posible hasta, al menos, julio de 2027, aseguran.
La eterna lucha entre incentivos fiscales y recaudación
De tal forma, las empresas navarras que aplican deducciones por I+D+i siguen sujetas al límite intermedio. No podrán bajar de esos mínimos del 18%, 16% o 13%, pese a acumular deducciones. El debate refleja una tensión habitual en política fiscal de I+D+i: hasta qué punto los incentivos deben aplicarse sin tope para maximizar su efecto incentivador, o si conviene mantener suelos mínimos de recaudación. Navarra ha optado, por ahora, por la segunda vía, y previsiblemente el debate volverá a plantearse cuando existan datos de impacto en 2027.
Debate también en el ámbito nacional
A nivel nacional existe una disputa similar que tiene como protagonista a la figura del Tax Lease que permite a los entes innovadores ceder sus deducciones fiscales a los inversores a cambio de liquidez. Una operación que se realiza a través de la Agrupaciones de Interés Económico que están en el punto de mira de Hacienda desde hace unos años. La Agencia Tributaria ha puesto múltiples obstáculos en el camino para que esta fórmula de incentivo fiscal no se utilice.
La AEAT ha cuestionado, por un lado, los Informes Motivados Vinculantes que otorga el Ministerio de Ciencia, Innovación y Universidades para negar las deducciones. Algo que le valió un duro varapalo del Supremo y de la Audiencia Nacional que le han prohibido entrar a valorar los aspectos técnicos pues es competencia de otro ministerio. Por otro lado, está la estrategia de acusar de simulación a los entes que usen las AIE. Hacienda impide que se aplique un margen comercial en las operaciones.
Con esta deriva, no es de extrañar que se retraiga la inversión en I+D ya que el Tax Lease estaba siendo una fórmula cada vez más utilizada por su utilidad en proyectos de reciente creación. Es una fórmula necesaria pues otorga liquidez inmediata a los nuevos proyectos que, al no contar aún con caja, no pueden aprovechar las deducciones que les corresponden.