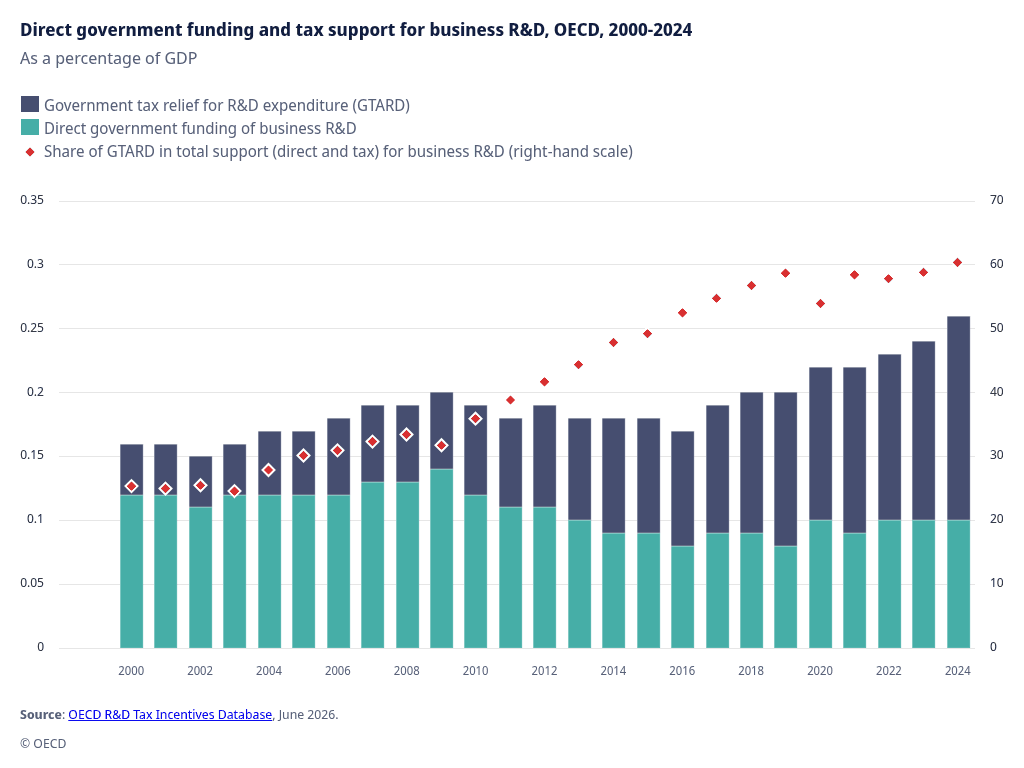
La prosperidad del ecosistema innovador depende de la capacidad de los gobiernos para crear entornos fiscales que incentiven la inversión en I+D+I. Esa es una de las principales conclusiones del último informe de la OCDE que sitúa los incentivos fiscales como la herramienta predominante para impulsar la innovación en las economías desarrolladas. Los datos muestran un cambio de tendencia que se ha consolidado durante los últimos veinte años. En 2024, las deducciones y créditos fiscales destinados a actividades de I+D alcanzaron el equivalente al 0,16% del PIB de los países de la OCDE frente al 0,05% registrado en 2004. Mientras tanto, la financiación pública directa a empresas para investigación se mantuvo prácticamente estable en el 0,10% del PIB. Como resultado, seis de cada diez euros de apoyo público a la I+D empresarial ya llegan a través del sistema fiscal.
Frente a las subvenciones tradicionales, cada vez más gobiernos optan por reducir el coste de innovar mediante incentivos fiscales que permiten a las empresas decidir dónde invertir sus recursos. Según la OCDE, esta fórmula facilita que las compañías aumenten su esfuerzo investigador y aceleren el desarrollo de nuevas tecnologías. A su vez, las deducciones reducen las barreras financieras para acometer proyectos con un elevado grado de incertidumbre. Son, en definitiva, una herramienta estratégica. En la siguiente gráfica se aprecia la evolución de las ayudas directas y del apoyo por medio de incentivos fiscales a lo largo del siglo XXI:
La inversión en innovación requiere estabilidad
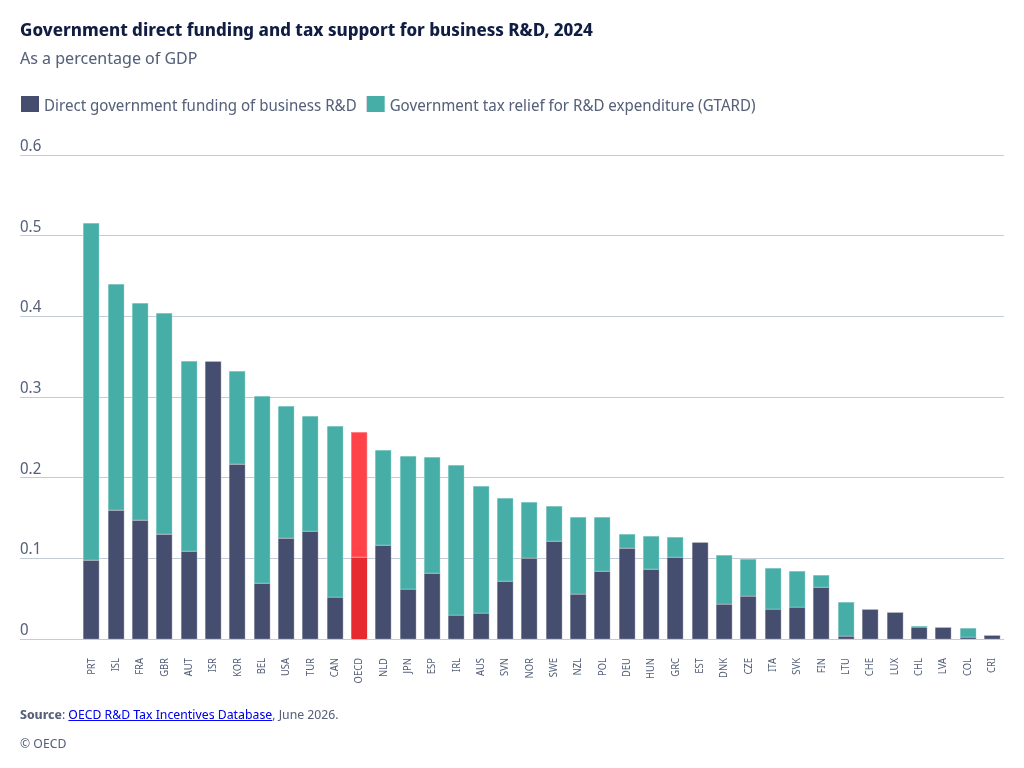
El estudio pone de relieve que 34 de los 38 países miembros de la OCDE cuentan ya con incentivos fiscales a la I+D para pequeñas y grandes empresas. Además, el nivel medio de apoyo fiscal por cada euro invertido en investigación se aproxima a los máximos registrados durante la pandemia. Portugal, Islandia, Francia y Reino Unido figuran entre los países con mayor volumen de incentivos fiscales en relación con su PIB. Si se suman las ayudas fiscales y las subvenciones directas, Portugal lidera el apoyo público a la I+D empresarial entre las economías analizadas.
Para la OCDE, esta tendencia confirma que los incentivos fiscales han dejado de ser una herramienta complementaria para convertirse en un elemento central de las políticas de innovación. El organismo considera que estos mecanismos ayudan a estimular la inversión privada en conocimiento. Un ámbito donde las empresas asumen elevados riesgos y cuyos beneficios suelen extenderse al conjunto de la economía mediante nuevas tecnologías, mejoras de productividad y creación de empleo cualificado. En la siguiente gráfica se muestra el ránking en términos de incentivos fiscales:
Un mensaje para los gobiernos
Las conclusiones del informe llegan en un momento en el que la Unión Europea buscan reforzar su competitividad tecnológica frente a Estados Unidos y China. En ese contexto, la OCDE evidencia que las políticas fiscales orientadas a la innovación están ganando peso dentro de las estrategias nacionales y representan ya cerca del 17% del conjunto de las medidas de política industrial en los países analizados. La Unión Europea es consciente de ello y va a impulsar mayores incentivos fiscales con el fin de acelerar la innovación en sectores estratégicos.
Los datos respaldan la idea de que mantener marcos fiscales estables y predecibles constituye un factor clave para favorecer la inversión empresarial en investigación. La innovación requiere plazos largos, inversiones elevadas y un entorno regulatorio que reduzca la incertidumbre. En este escenario, los incentivos fiscales se consolidan como uno de los instrumentos más eficaces para atraer capital hacia actividades de alto valor añadido y reforzar la competitividad de las economías. En España, por ejemplo, por cada euro de incentivo, la inversión privada era 1,5 euros (AIREF 2020).
No obstante, la OCDE también recuerda que los incentivos fiscales no sustituyen completamente a la financiación pública directa. Aunque son especialmente eficaces para estimular la inversión privada de forma generalizada, las subvenciones y otros programas específicos siguen siendo necesarios para orientar la investigación hacia ámbitos estratégicos o afrontar grandes retos sociales y tecnológicos.
España, graves problemas que resolver
En el informe España figura en la parte media de la tabla ligeramente por debajo de la media de la OCDE. El sistema español combina deducciones fiscales por actividades de I+D+i con bonificaciones en las cotizaciones sociales del personal investigador. No obstante, la OCDE también advierte de que la complejidad administrativa y los plazos para hacer efectivas estas ayudas siguen siendo una barrera, especialmente para las pequeñas y medianas empresas. El organismo recomienda simplificar los procedimientos y agilizar el acceso a los incentivos para aumentar su impacto sobre la inversión en innovación.
Otra problema a resolver es la inseguridad jurídica derivada de la ausencia de marcos fiscales estables y predecibles. En el caso español, esta tiene su origen en la disparidad de criterio dentro de la propia administración con respecto a la figura del Tax Lease. Hacienda ha llegado a cuestionar la calificación de innovación de los proyectos pese a que estos ya habían sido avalados por el Ministerio de Ciencia, Innovación y Universidades. La justicia tuvo que intervenir y sentenciar que la valoración técnica de los proyectos corresponde al ministerio del ramo, no a Hacienda.
Dicha inseguridad jurídica ya ha provocado, como reconoce el informe de Ametic de 2024 una reducción de forma significativa de la inversión privada en I+D+I derivando en la cancelación, el retraso o la reducción de proyectos, así como el desplazamiento de inversión hacia países con mayor seguridad jurídica.