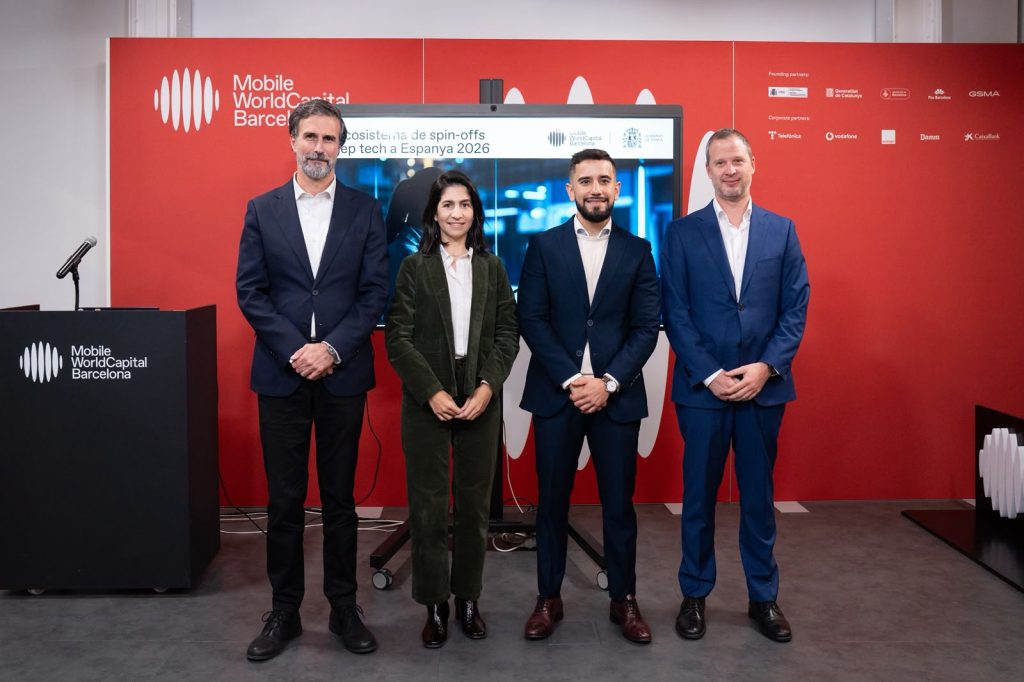
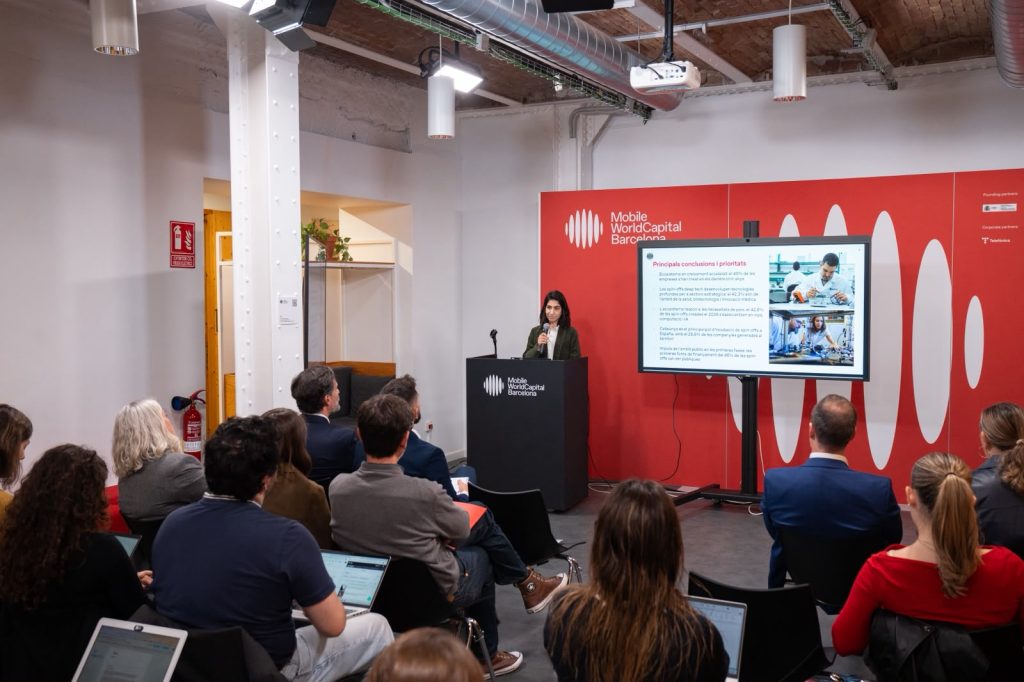
Cuatro de cada diez spin-offs deep tech activas en España se crearon a partir del año 2020. Es la principal conclusión del informe “El ecosistema de spin-offs deep tech en España 2026”, elaborado por MWCapital y la Secretaría de Estado de Digitalización e Inteligencia Artificial (SEDIA) con el apoyo del CDTI. El documento, presentado en Barcelona, revela también que España cuenta ya con 1.014 spin-offs deep tech activas.
Estas empresas nacen de universidades, centros de investigación, institutos de investigación sanitaria y centros tecnológicos. En conjunto generan unos 11.500 empleos directos de alto valor y facturan unos 1.132 millones de euros, según las estimaciones del informe. Además, acumulan 1.340 millones en activos intangibles, ligados a propiedad intelectual, software y tecnologías patentadas. Laia Corbella, CEO de MWCapital, afirmó que este crecimiento muestra que la transferencia de conocimiento se consolida como motor estratégico de innovación y competitividad.
Las universidades son el principal origen con el 65,4% de las spin-offs. Los centros de investigación aportan otro 18,2%. Los institutos de investigación sanitaria y los centros tecnológicos completan el mapa. Más de cien compañías tienen un origen compartido entre varias instituciones lo que refleja una mayor colaboración entre los diferentes actores de la I+D.
Salud y biotecnología dominan; Barcelona y Madrid concentran
La especialización se concentra en dos ámbitos. Salud, biotecnología e innovación médica reúnen el 42,3% de las compañías. Chips, computación e inteligencia artificial suman el 31,7%. Entre ambos agrupan casi tres cuartas partes de las tecnologías desarrolladas. El informe detecta un cambio de tendencia. Entre las spin-offs constituidas en 2025, el 42,6% trabaja en chips, computación e IA. La nueva generación apunta hacia las tecnologías digitales.
En términos territoriales, Cataluña reúne el 28,6% de las spin-offs deep tech activas. Madrid, el 20,2%. Les siguen la Comunitat Valenciana, el País Vasco y Andalucía. Cada territorio tiene su especialización. El País Vasco, por ejemplo, destaca en materiales, manufactura e industria avanzada.
El dinero público abre la puerta
Las spin-offs españolas acumulan 2.887 millones de euros de financiación identificada. Entre las empresas con una primera ronda conocida, el 45% obtuvo sus recursos iniciales de origen público, frente al 35% que recurrió a capital privado. Un 10% combinó ambas fuentes. En el 10% restante no se pudo determinar el origen.
El reto: lograr financiación privada para escalar
El informe advierte de que persisten problemas de escalado. Unas veinte spin-offs acumulan el 54% de la financiación identificada lo que revela una enorme concentración. Además, las diferencias de tamaño entre empresas siguen siendo notables. Un hecho que muestra lo difícil que resulta para muchas alcanzar fases avanzadas de crecimiento.
La investigación y el desarrollo requieren de enormes dosis de financiación y llega un momento en el que la ayuda pública no es suficiente. Encontrar financiación privada es el gran reto de España. Como bien señala el informe, el capital está altamente concentrado en unas pocas megarrondas avanzadas, dejando desprotegidas las etapas iniciales. Esto provoca el conocido como «Valle de la Muerte» pre-semilla donde más de la mitad de los emprendedores se ve obligado a abandonar sus proyectos por la falta de inversión privada temprana. Así, el ecosistema depende demasiado de la ayuda pública de ENISA o del CDTI para sobrevivir.
Para las spin-offs universitarias y tecnológicas (deep tech), el problema se agrava debido a la aversión al riesgo de los fondos nacionales que prefieren modelos de software de rápido retorno en lugar de desarrollos científicos con ciclos de maduración de 5 a 10 años. Además, el mercado español carece de suficientes inversores especializados con capacidad técnica para evaluar tecnologías complejas. Esto genera un cuello de botella en la fase de escalado (scaleup). Como consecuencia, entre el 70% y el 80% del capital de las grandes rondas tecnológicas nacionales debe captarse de fondos extranjeros. Algo que los centros de decisión y el talento fuera del país.
En esta situación, mecanismos como el Tax Lease son de lo más útiles ya que atraen inversión privada gracias al traspaso de las deducciones fiscales a los inversores. Sin embargo, la administración pública no está dando la seguridad jurídica necesaria a esta herramienta en los últimos tiempos para que pueda explotar todo su potencial.