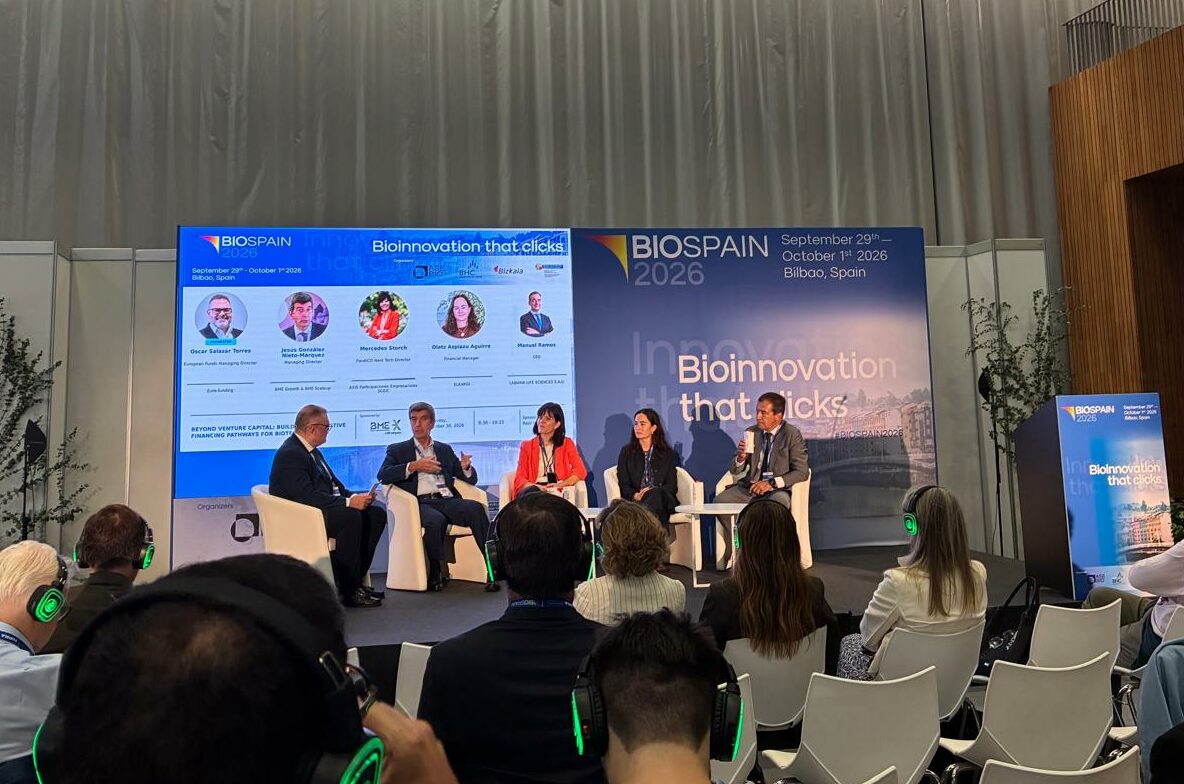
BioSpain 2026 ha abordado uno de los grandes cuellos de botella del sector biotecnológico: el camino que va desde un hallazgo de laboratorio hasta una empresa consolidada. La pregunta era clara: ¿qué necesita un proyecto científico para convertirse en una compañía con capacidad de crecer internacionalmente?
La mesa redonda que analizó el asunto aseguró que España cuenta con una base científica sólida, pero que no toda investigación de calidad está lista para convertirse en empresa. Clara Campàs, Managing Partner de Asabys Partners, explica que a la hora de valorar un proyecto se fijan en cuatro elementos: «ciencia realmente diferencial, propiedad intelectual sólida, una necesidad médica no cubierta clara y unos investigadores excelentes detrás».
El acompañamiento, según Campàs, va mucho más allá de la ciencia. «Deliberadamente no exigimos un equipo gestor; en la creación de un spin-off todavía no existe, y ese es precisamente nuestro trabajo», señala, describiendo un proceso que va «desde la identificación del proyecto hasta la configuración de un equipo directivo de clase mundial». Entre los principales obstáculos en esta fase inicial, destaca el acceso a financiación pre-seed y la incorporación de talento capaz de transformar un proyecto científico en un negocio escalable.
Un mercado de inversión más selectivo que en 2021
El acceso a financiación exige hoy combinar distintas fuentes según la madurez de cada proyecto. Campàs advierte de que el mercado actual es más exigente que hace unos años: menos operaciones y más rigor por parte de los inversores, que buscan ciencia diferencial respaldada por evidencias sólidas.
En las fases más tempranas, cuando el riesgo todavía es demasiado alto para el capital puramente privado, la combinación de fondos públicos y privados resulta clave. Un ejemplo es Asabys Innvierte Tech Transfer, nuevo fondo nacido de la convocatoria Innvierte Deep Start del CDTI junto al Fondo Europeo de Inversiones, orientado a proyectos académicos en fases tempranas (TRL 2-4) con el objetivo de impulsar entre 10 y 12 spin-offs de referencia.
BME: desmontando el mito de salir a bolsa
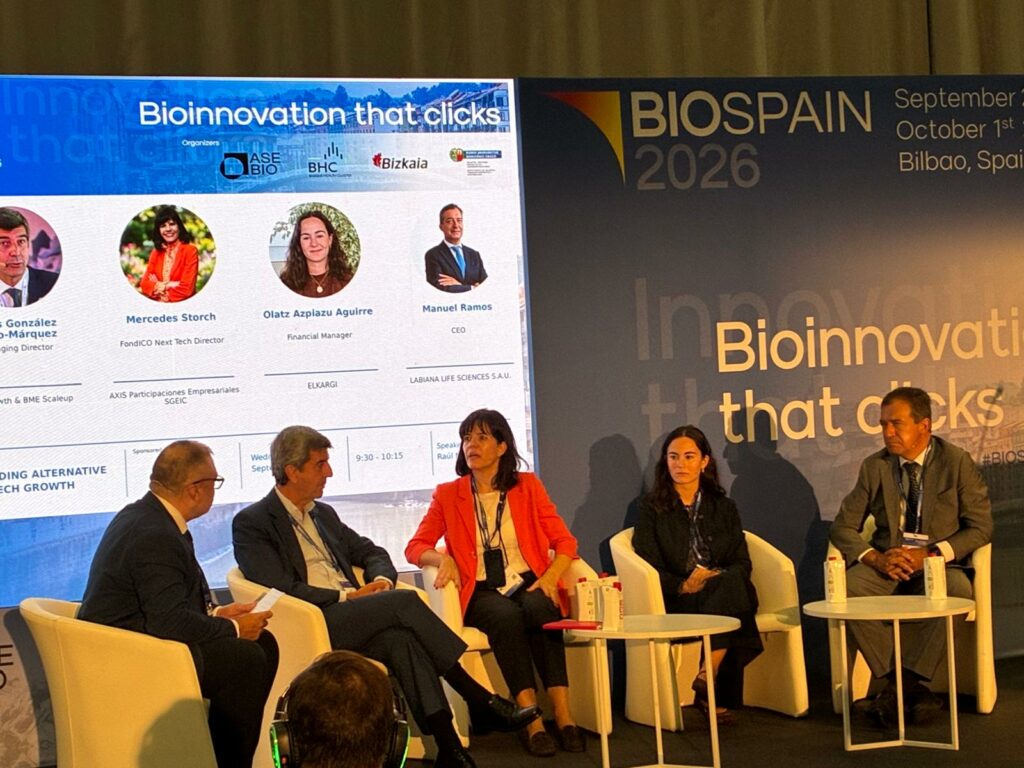
Jesús González, de BME Growth, incidió en la gran ventaja que supone para las empresas biotecnológicas acudir a una cotización en este mercado, cuyos requisitos y exigencias son mucho menores que en los mercados tradicionales. Cuando se piensa en esta opción de financiación se visualizan trámites, complejos y largos, documentos de miles de páginas costes, excesivos y pérdida del control de la compañía. Sin embargo, como explicó muy claramente, la realidad dista mucho de esta imagen: los costes son incluso menos de los que cuesta una «due diligence» para la entrada de un fondo; los requisitos son muy accesibles; los trámites sencillos y rápidos; y la pérdida del control de la empresa no tiene porque producirse si no se quiere por parte de los socios iniciales.
Añadió que la financiación pública resulta especialmente relevante en las primeras fases de investigación, mientras que el capital privado y, después, los mercados de capitales permiten financiar el crecimiento y la internacionalización. Para acompañar este recorrido, BME ofrece instrumentos adaptados a cada etapa, como BME Scaleup y BME Growth en renta variable, y MARF para financiación mediante deuda. A ello se suma el Entorno Pre Mercado (EPM), que prepara a las empresas para futuras rondas y para un eventual salto a los mercados mediante formación y conexión con inversores; más del 30% de las compañías que forman parte de este entorno pertenecen a ciencias de la vida y salud.
Por su parte, Francesco Sottile, de PNO Innovation, sostiene que la financiación pública y privada «no debería entenderse como alternativas, sino como herramientas complementarias dentro de una estrategia financiera coherente a lo largo del ciclo de innovación», especialmente en un sector como las ciencias de la vida, con ciclos largos, intensivos en capital y de alto riesgo.
Transferencia tecnológica: del laboratorio al paciente
Más allá de la financiación, otro reto central es lograr que las tecnologías universitarias alcancen la madurez necesaria para llegar al mercado. Para Sottile, el primer paso es «convertir el potencial científico o tecnológico en una hoja de ruta clara del laboratorio al paciente hacia el mercado», lo que implica validar la necesidad que resuelve la tecnología, generar evidencia, definir cómo escalarla y anticipar las necesidades de financiación de cada etapa.
Entre las principales barreras, Sottile señala la brecha entre los resultados de investigación y el nivel de madurez necesario para las fases de validación, la dificultad de encontrar socios con capacidades complementarias, y la falta de una estrategia de explotación definida desde fases tempranas. Los modelos de colaboración público-privada, según defiende, funcionan mejor cuando ciencia, clínica, empresa y sector público participan desde el inicio, con objetivos y responsabilidades bien definidos, sin necesidad de reunir a un gran número de socios, sino de que cada uno aporte capacidades realmente complementarias.
Pensar en global desde el primer día
El crecimiento de una biotecnológica exige también una perspectiva internacional temprana. Según Campàs, esto implica diseñar desde el principio estrategias clínicas y regulatorias orientadas a mercados como Estados Unidos, Europa y Asia, contar con equipos directivos con experiencia internacional, y construir una base accionarial capaz de facilitar tanto el acceso a nuevos mercados como las siguientes rondas de financiación. Como ejemplos de este recorrido, Asabys cita casos como SpliceBio, Ona Therapeutics e Ibrain Neuroelectronics, compañías nacidas en España que han logrado proyección y atractivo inversor a escala internacional. El mensaje de fondo de BioSpain ha sido claro: convertir el conocimiento científico en impacto real exige un ecosistema capaz de acompañar cada fase del recorrido, desde la generación de la idea hasta su validación, financiación, transferencia y llegada final al mercado.