España y Europa tienen un gran potencial investigador, innovador y tecnológico. Sin embargo, a día de hoy, no somos capaces de convertir dicho potencial en una mayor inversión industrial, capacidad productiva y oportunidades de mercado dentro del continente. La futura Biotech Act II, que se encuentra en fase de evaluación y elaboración, abre una oportunidad para abordar este reto desde una perspectiva industrial y avanzar hacia un ecosistema capaz generar innovación biotecnológica, a la par de escalarla, fabricarla y llevarla al mercado en Europa.
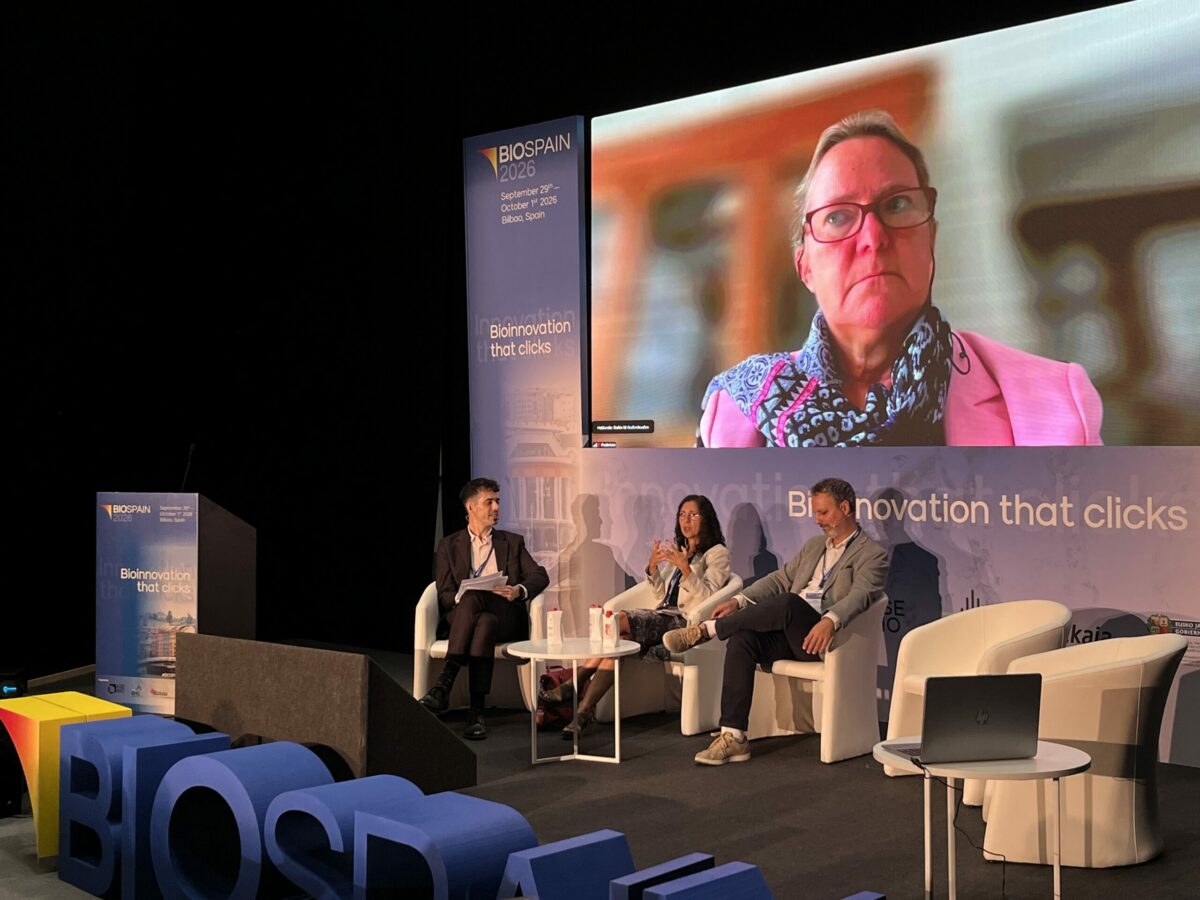
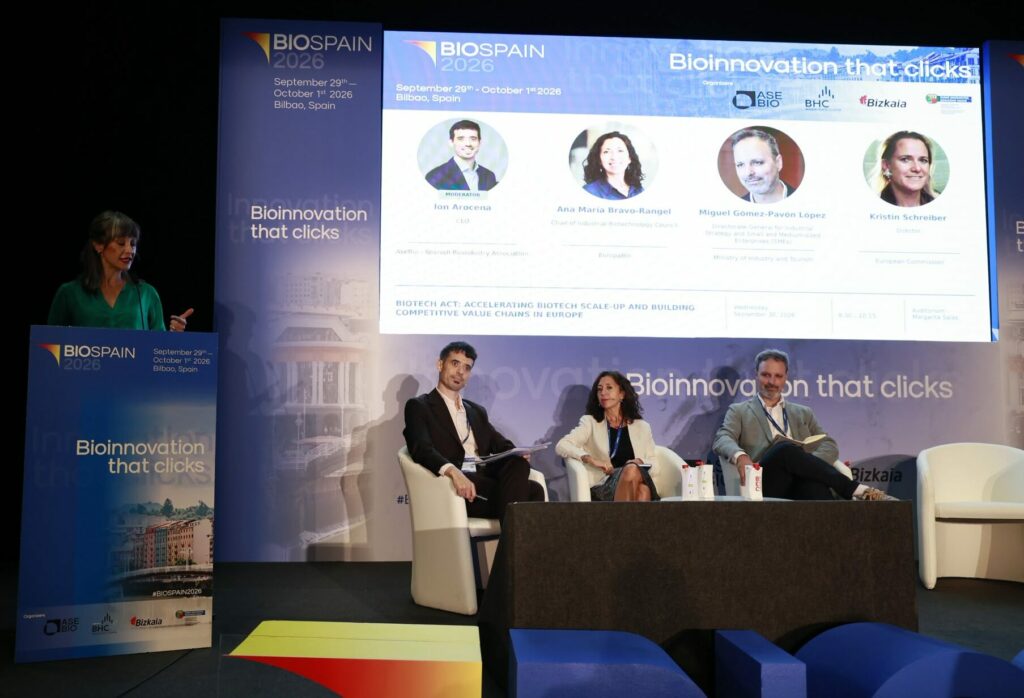
Este desafío ha centrado en BioSpain 2026 la sesión “Biotech Act: Accelerating Biotech Scale-Up and Building Competitive Value Chains in Europe”, moderada por Ion Arocena, director general de AseBio, y con la participación de Kristin Schreiber, directora de Chemicals, Bioeconomy and Retail de DG GROW de la Comisión Europea; Miguel Gómez-Pavón López, de la Dirección General de Estrategia Industrial y de la Pequeña y Mediana Empresa del Ministerio de Industria y Turismo; y Ana Maria Bravo-Angel, Chair del Industrial Biotechnology Council de EuropaBio.
El estudio de Asebio sobre capacidad industrial
AseBio, organizadora de BioSpain, ha presentado las principales conclusiones de un estudio sobre las capacidades industriales de sus socio. Un informe que permite dimensionar la capacidad productiva existente y algunos de los principales retos para su crecimiento.
Los resultados identifican 56 organizaciones con un total de 67 plantas industriales. El 75% dispone de capacidad a escala industrial y el 25% de capacidad semiindustrial. Además, las Contract Development and Manufacturing Organization (CDMO) desempeñan un papel destacado en este ecosistema: cerca de la mitad de las organizaciones identificadas, un 46%, presta este tipo de servicios. Por ámbitos de actividad, el 70% opera en salud, incluyendo 23 plantas de fabricación de productos biológicos, mientras que otro 22% desarrolla su actividad en biotecnología industrial, en ámbitos como los bioprocesos o la valorización de residuos. El impacto de estas capacidades supera los 7.000 millones de euros, equivalentes al 0,44% del PIB nacional, y alcanza los 95.000 empleos.
Los resultados muestran que más de la mitad presenta indicadores favorables de escalabilidad y que son precisamente las compañías de menor tamaño las que muestran un mayor grado de potencial crecimiento. Con los datos en la mano, queda claro que hay capacidad, solo falta transformarla.
Las cuatro condiciones para escalar
En la mesa redona, Miguel Gómez-Pavón López ha situado precisamente en ese salto uno de los principales desafíos. España cuenta con una base de más de 1.100 compañías cuya actividad principal es la biotecnología, pero la cuestión, ha señalado, es cuántas de las tecnologías que generan consiguen llegar finalmente a una instalación industrial y a un mercado estable.
Para avanzar en esa dirección, ha identificado cuatro ámbitos prioritarios: acceso a plantas piloto y de demostración, financiación adaptada a las diferentes etapas de desarrollo, marcos administrativos claros y mejor coordinados y una demanda suficiente que permita construir modelos de negocio viables.
Biotech Act II: biotecnología industrial y biofabricación
Desde la Comisión Europea, Kristin Schreiber ha explicado que la futura Biotech Act II tendrá un foco específico en biotecnología industrial y biofabricación. El objetivo es abordar de manera conjunta algunos de los obstáculos que dificultan actualmente el escalado de las compañías europeas. Schreiber ha destacado el cambio que supone que Europa haya comenzado a considerar la biofabricación como una tecnología estratégica lo cual obliga a conectar políticas industriales, de bioeconomía, sostenibilidad, mercado único o economía circular. Este enfoque implica observar toda la cadena de valor: desde la disponibilidad y asequibilidad de la biomasa hasta los procedimientos regulatorios y de autorización, las infraestructuras para probar y escalar nuevas tecnologías o la existencia de mercados capaces de absorber los productos resultantes.
La Comisión trabaja además en diferentes instrumentos para facilitar la financiación del escalado. Entre ellos se encuentran:
- Bioeconomy Investment Deployment Group que reúne a entidades financieras, fondos de capital riesgo e inversores institucionales.
- Scale-up Europe Fund, orientado a compañías europeas en fases avanzadas de crecimiento.
- El futuro European Competitiveness Fund, concebido para acompañar el recorrido desde la investigación científica hasta la producción industrial, el lanzamiento al mercado, el despliegue a gran escala y la fabricación.
La regulación excesiva, otro obstáculo a superar
Ana Maria Bravo-Angel ha señalado a los procedimientos regulatorios como uno de los obstáculos para el escalado de las biotech europeas. La regulación siempre han sido un obstáculo para las grandes y pequeñas empresas innovadoras ya que les roban mucho tiempo de su tarea principal. Una regulación más sencilla favorecerá el desarrollo de las compañías biotecnológicas en Europa, algo que, a priori, evitará su fuga a regiones con condiciones que permitan un crecimiento más acelerado.
Ha enumerado otros como el acceso a plantas piloto y de demostración, la complejidad de los permisos, la disponibilidad de biomasa y la necesidad de generar unas condiciones de competencia más equilibradas entre las nuevas soluciones biobasadas y los productos fósiles ya consolidados.
Ha defendido la necesidad de encontrar un mayor equilibrio entre el principio de precaución y un marco capaz de favorecer la innovación y asumir el riesgo asociado a nuevas tecnologías, especialmente en un contexto en el que las compañías multinacionales pueden decidir en qué regiones desarrollan y escalan sus proyectos.
La financiación, una brecha determinante
La financiación aparece como otro de los principales cuellos de botella. Gómez-Pavón ha diferenciado entre cantidad y calidad de la financiación. Según los datos expuestos durante la sesión, las compañías españolas movilizaron el pasado año más de 100 millones de euros, pero el ticket medio se situó alrededor de los siete millones, una dimensión limitada cuando se trata de financiar instalaciones industriales first-of-a-kind.
La diferencia se amplía al observar el contexto internacional. Gómez-Pavón ha situado en alrededor de 25.000 millones de euros la financiación movilizada en Europa frente a más de 220.000 millones en Estados Unidos. Esta brecha empuja a las compañías europeas a buscar fuera del continente los recursos necesarios para continuar creciendo. Por ello, además de movilizar más capital, el debate ha puesto de relieve la necesidad de disponer de instrumentos financieros adaptados al riesgo y a las necesidades específicas de cada etapa del desarrollo biotecnológico.
Las oportunidades que brinda la Biotech Act II
En el cierre de la sesión, Ion Arocena ha resumido el desafío señalando que Europa cuenta ya con un diagnóstico y una hoja de ruta compartida entre Comisión Europea, Estados miembro e industria. La Biotech Act II representa ahora una oportunidad para transformar esa hoja de ruta en medidas capaces de acelerar el escalado, consolidar la biofabricación y conseguir que una mayor parte de la innovación generada en Europa pueda también producirse y llegar al mercado desde Europa.