La campaña de declaración del Impuesto de Sociedades del ejercicio 2025 arranca el próximo 1 de julio. El Ministerio de Hacienda ha aprobado un nuevo modelo que trae consigo novedades que afectan a las empresas de I+D+I que se hayan o se estén financiando con la fórmula del Tax Lease o Tax Equity. A partir de ahora, Hacienda obliga a informar sobre los socios que conforman las Agrupaciones de Interés Económico (AIE). Es la primera vez que lo hace. Hasta el momento era voluntario.
La Agencia Tributaria (AEAT) busca con esta modificación ejercer un control mayor sobre los miembros de las AIE. El pretexto es analizar si se están aplicando deducciones fiscales que no corresponden. El fisco ha puesto el foco en los últimos años en estas agrupaciones, especialmente en las que desarrollan proyectos de I+D+I.
Acusaciones de simulación por medio de las AIE
Antes de entrar en materia, es preciso recordar que las AIE son una herramienta que sirve para transmitir beneficios fiscales a los inversores a cambio de que estos financien actividades estratégicas como la innovación. Así, los inversores logran deducciones mientras el ente innovador obtiene la financiación que de otra forma es muy difícil de conseguir. Es una fórmula clave en la financiación del I+D+I.
Pues bien, la Agencia Tributaria ha declarado la guerra a las Agrupaciones de Interés Económico. Actualmente, más de mil fundaciones, centros tecnológicos, startups y pymes dedicadas a la I+D+I están siendo objeto de inspección en relación con operaciones realizadas entre los años 2018 y 2022. Las inspecciones están haciendo una enmienda a la totalidad de los proyectos I+D+I financiados por esta vía. Proyectos que contaban con luz verde por parte del Ministerio de Ciencia e Innovación pero que ahora están siendo revaluados por la AEAT.
Las inspecciones no han pretendido corregir y sancionar los excesos o abusos que se hayan podido producir. Más bien han acusado de forma generalizada de simulación a los operadores que han utilizado este mecanismo aplicando un margen comercial. La inspección de la AEAT no ha tratado en ningún caso recalcular o discutir la amplitud de este margen. Sólo admite el coste directo lo cual echaría por tierra cualquier proyecto innovador con fin comercial.
Sanciones que no tienen ni pies ni cabeza
El perjuicio estimado por las presuntas simulaciones, según el criterio inspector de Hacienda, asciende a 311,85 millones de euros. Sin embargo, las sanciones proyectadas podrían alcanzar 2.164 millones de euros, es decir, la AEAT multiplica por siete el castigo por la infracción supuestamente cometida. Esta desproporción plantea un riesgo sistémico para la viabilidad financiera de un segmento esencial del ecosistema innovador.
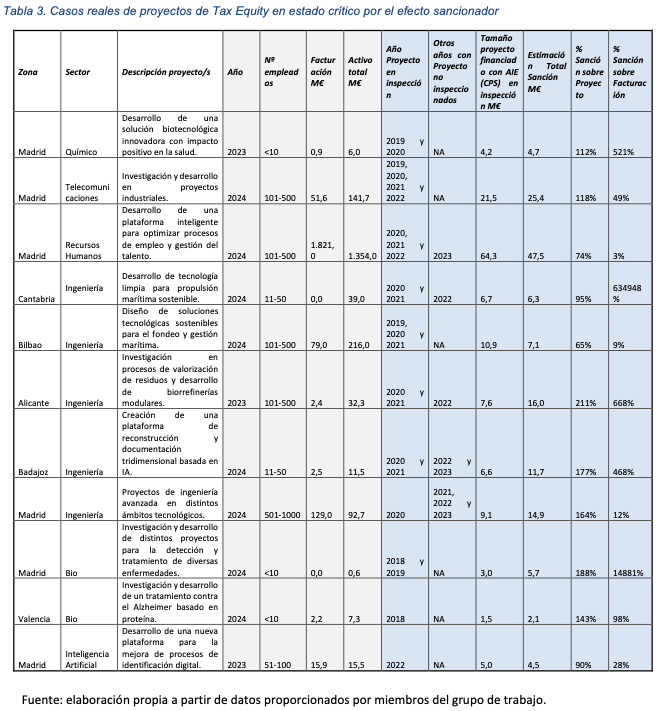
De esta manera, cabe concluir que el ánimo de la AEAT no es otro que acabar con el uso de las AIE, no corregir abusos reales. Sanciones que, por cierto, asumen las empresas innovadoras ya que son ellas las titulares de las AIE. Si el objetivo es ese, lo están consiguiendo. Muchos entes innovadores quedan en estado crítico tras las sanciones de Hacienda. La Fundación COTEC pone varios ejemplos en su informe ‘El modelo Tax Equity I+D+I: Una palanca para la inversión privada en I+D+I en España’:
Daño a la seguridad jurídica y por ende a la inversión
El ecosistema innovador se resiente ante la postura actual de la AEAT. Una postura que, por cierto, es contraria a la expresada por el propio Ministerio de Ciencia, Innovación y Universidades en sus Informes Motivados Vinculantes o por la Dirección General de Tributos en las consultas vinculantes realizadas a lo largo de los años. Esta disparidad interpretativa sobre el uso de las AIE acaba con la seguridad jurídica lo cual retrae la inversión y el crecimiento económico. La actividad I+D+I precisa de previsibilidad normativa para prosperar.