El Ministerio de Ciencia, Innovación y Universidades ha publicado la Memoria de Informes Motivados (IMV) de 2024. Un documento que permite hacer balance de los incentivos fiscales a la I+D+i. En el caso del Tax Lease, la fórmula de financiación de proyectos vinculada a las Agrupaciones de Interés Económico (AIE), el crecimiento continúa pero a un ritmo menor. Estos informes avalan que el proyecto en cuestión es innovador y, por tanto, merecedor de la deducción fiscal.
Según recoge la Memoria, se presentaron 11.085 solicitudes de Informes Motivados Vinculantes (+1,1%). La cifra sigue la tendencia al alza de los últimos años, pero el ritmo se ha enfriado. En el informe anterior, la subida registrada fue del 6,6%. Estas solicitudes han dado lugar a la emisión de 9.355 informes definitivos con un gasto certificado de 6.985,2 millones de euros. (+9,4%). De esta última cifra, el 77,5% corresponde a proyectos de innovación tecnológica (iT) y el 22,5% restante a actividades de investigación y desarrollo (I+D).
Estas cifras agrupan todos los tipos de informe. Si los desgranamos quedan así:
- Tipo A (proyectos ejecutados): 7.688.
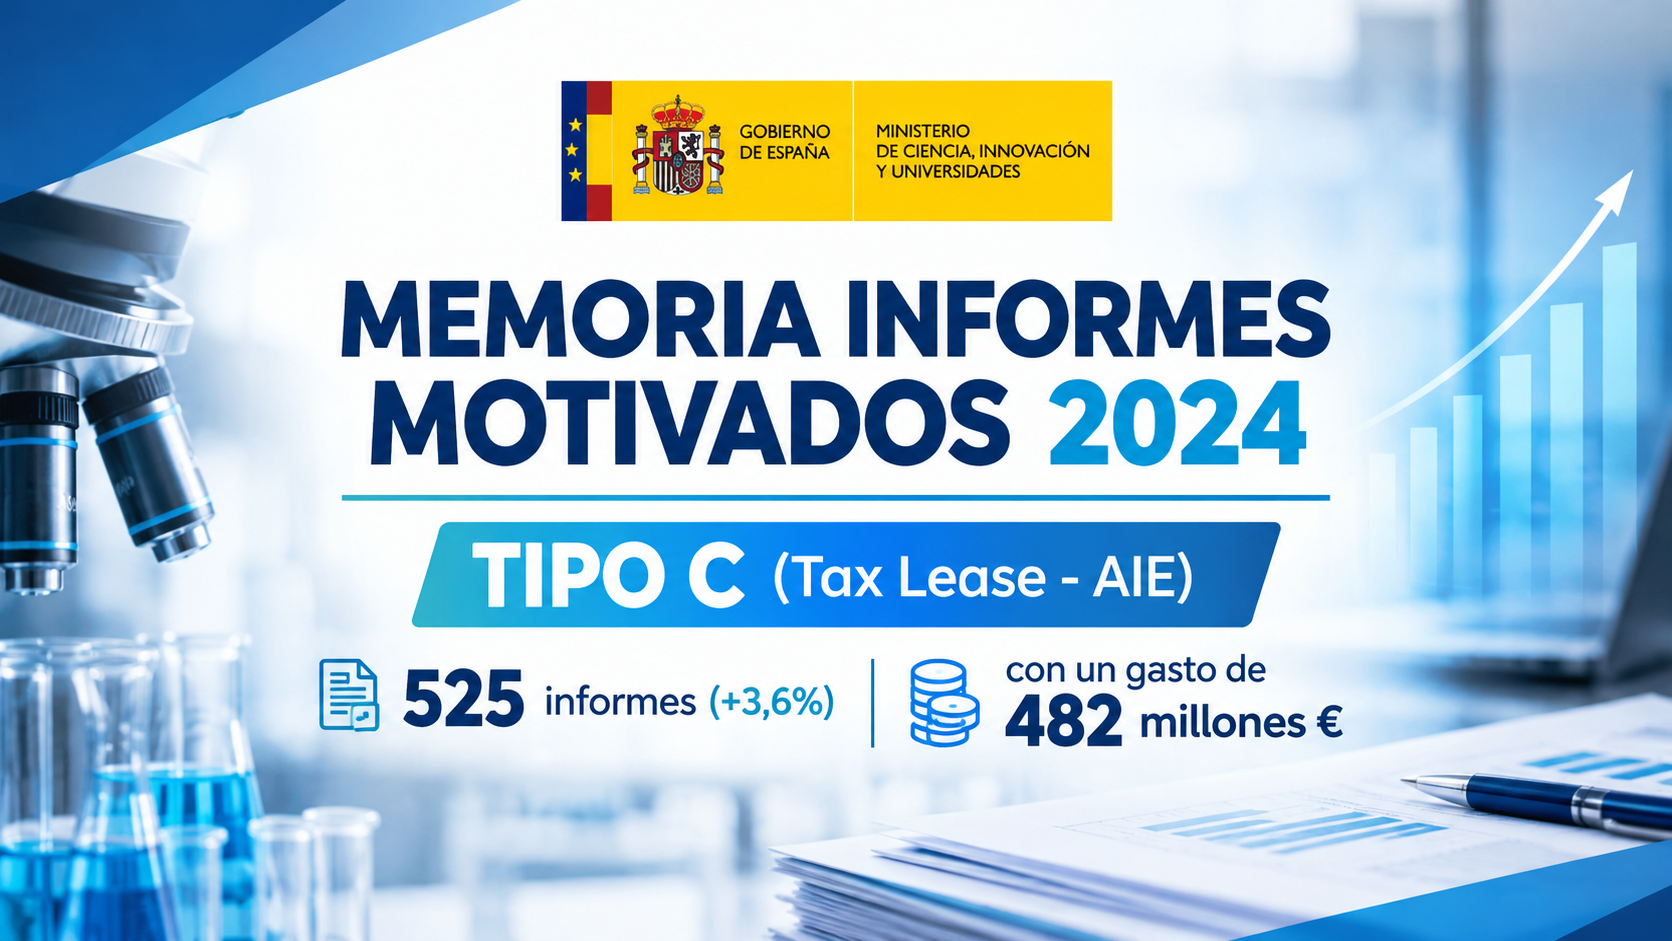
- Tipo B/C (informes ex ante): 525.
- Tipo D (bonificaciones de Seguridad Social): 903.
Por su parte, la deducción fiscal estimada asciende a 1.168,5 millones (+8%). De este importe, 649,5 millones corresponden a innovación tecnológica y 519 a proyectos de I+D.
Las solicitudes de tipo C, el termómetro del tax lease
Las solicitudes de tipo C son informes motivados que incluyen el alcance del contenido y el gasto presupuestado. Es cierto que esta tipología no refleja toda la realidad de las AIE ya que estas también solicitan informes de tipo A. Sin embargo, la Memoria no presenta datos específicos sobre las Agrupaciones de Interés Económico, por lo que se suelen tomar las tipo C, mayoritarias, como referencia. Este tipo de solicitudes crecieron un 3,6% respecto. El gasto presupuestado en ellas asciende a 482,1 millones de euros. Es más del doble que en 2018, cuando fue de 221,80 millones.
Las pymes, el motor del incentivo
Las pymes vuelven a aumentar en número y son las principales usuarias de este incentivo. Un hecho que refleja que el Tax Lease se consolida como una opción recurrente cuando un proyecto necesita financiación inmediata para desarrollar sus actividades de I+D+i. En el periodo en cuestión, 4.852 empresas obtuvieron al menos un Informe Motivado, frente a las 4.636 del año anterior. Las pymes representan ya el 66,7% de las empresas participantes con 3.238 compañías.
La ofensiva de la AEAT contra las AIE que hace mella
El Tax Lease con el uso de las AIE permite permite a los entes innovadores sacar partido a las deducciones fiscales que le corresponden en etapas en las que aún no cuentan con músculo económico suficiente para servirse de ellas. Gracias a esta fórmula, cuentan de forma inmediata con la financiación necesaria para impulsar su proyecto al ceder el derecho a la deducción al inversor que financia el proyecto.
La fórmula lleva ya años funcionando en nuestro país y los operadores que la aplican cuentan con la validación del Ministerio de Ciencia, Innovación y Universidades con sus Informes Motivados Vinculantes. Sin embargo, desde hace unos años, la Agencia Tributaria se ha dedicado a cuestionar estas deducciones.
Por un lado, ha puesto en duda la naturaleza innovadora de los proyectos. Con esta estrategia, desposeían a las empresas del derecho a dichas deducciones fiscales en el impuesto de sociedades y en los gastos de innovación tecnológica. Un choque interpretativo total entre dos ministerios que llegó a los tribunales que sentenciaron que Hacienda no puede cuestionar los aspectos técnicos de los proyectos puesto que estos ya han sido valorados por el ministerio competente.
La vía de acción de la Agencia Tributaria ahora mismo tiene que ver con los márgenes comerciales. Hacienda sostiene que solo se puede computar el coste directo y niega que se pueda incluir ningún margen pese a que la Dirección General de Tributos (DGT) estableció lo contrario allá por 2016. La DGT afirmó que en los importes a facturar a la AIE se podía incluir un margen comercial siempre que este fuera razonable. A pesar de ello, el nuevo criterio de Hacienda es claro y todo aquel que no lo aplique es acusado de facturación simulada. Una acusación que trae consigo sanciones millonarias muy superiores al perjuicio estimado por el fisco.