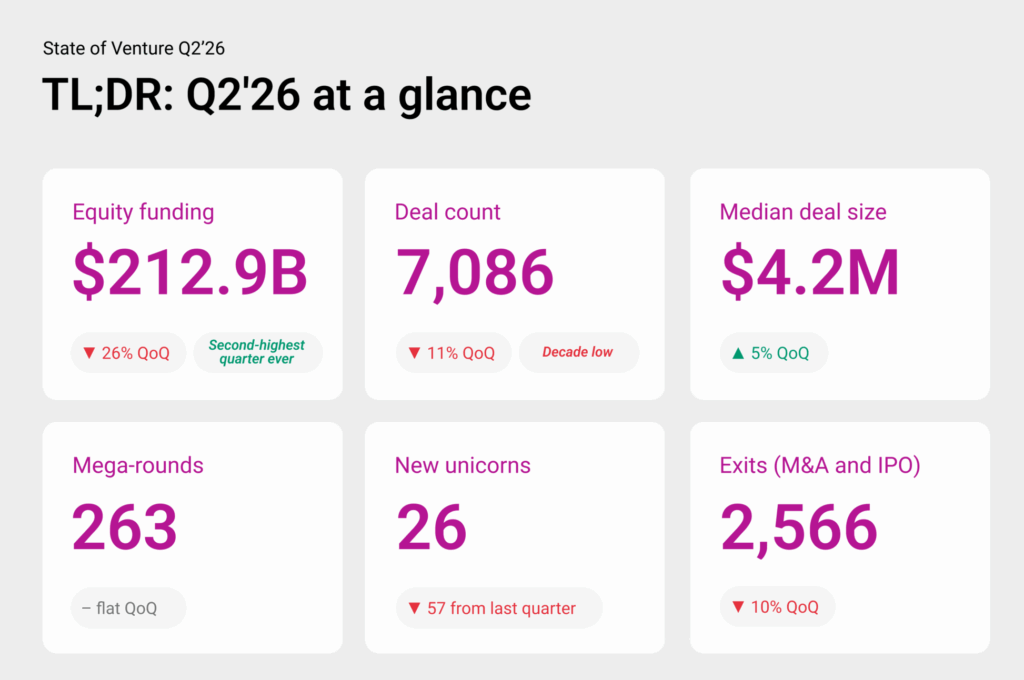
La financiación de startups de inteligencia artificial atraviesa una nueva fase marcada por la concentración del capital. Según el informe State of AI Q2 2026 de CB Insights, durante el segundo trimestre del año el 89% de toda la inversión mundial en IA terminó en grandes rondas superiores a los 100 millones de dólares. Así, las conocidas como mega-rounds representaron el 6% del total de operaciones realizadas y arrastraron la mayoría de la financiación.
El dato refleja un mercado donde el dinero sigue fluyendo hacia la inteligencia artificial, pero cada vez se concentra en un número muy reducido de compañías capaces de atraer inversiones multimillonarias. Durante el segundo trimestre de 2026 se invirtieron aproximadamente 149.500 millones de dólares en empresas de inteligencia artificial. De esa cantidad, 132.500 millones correspondieron a grandes rondas de financiación, mientras que el resto del ecosistema tuvo que repartirse apenas unos 17.000 millones.
Entre las operaciones más destacadas sobresalen varias protagonizadas por Anthropic, además de las grandes rondas cerradas por Project Prometheus y DeepSeek, compañías centradas en modelos fundacionales e infraestructura de inteligencia artificial. Estas operaciones explican buena parte del extraordinario volumen movilizado durante el trimestre.
Un mercado cada vez más selectivo
Aunque el volumen total de financiación descendió respecto al récord registrado durante el primer trimestre del año, los analistas consideran que no se trata de una desaceleración del mercado, sino de una concentración aún mayor de los recursos disponibles. La mayor parte del capital se dirige hacia empresas con proyectos altamente intensivos en infraestructura, grandes modelos de IA o tecnologías consideradas estratégicas.
Mientras tanto, las startups en fases más tempranas encuentran un entorno mucho más competitivo para captar financiación. Para muchas empresas emergentes, esta situación obliga a replantear sus estrategias financieras, priorizando la eficiencia del gasto, el desarrollo de producto y la generación temprana de ingresos antes de afrontar nuevas rondas de inversión.
La inteligencia artificial sigue creando unicornios
Pese a la concentración del capital, el ecosistema continúa generando nuevas compañías valoradas en más de 1.000 millones de dólares. Durante el segundo trimestre surgieron 37 nuevos unicornios especializados en inteligencia artificial, la cifra más elevada desde mediados de 2022. Estados Unidos continúa liderando este mercado con 20 de esas nuevas compañías, aunque Asia incrementa progresivamente su peso gracias al crecimiento de su ecosistema tecnológico. Este hecho confirma que la inteligencia artificial sigue siendo el principal foco de atracción para el capital riesgo internacional.
Un desafío para las startups europeas
La evolución del mercado plantea importantes retos para los ecosistemas emprendedores europeos ya que la disponibilidad de grandes rondas continúa siendo muy inferior a la observada en Estados Unidos. Para muchas startups españolas y europeas, el escenario obliga a buscar modelos de crecimiento más sostenibles y a diversificar sus fuentes de financiación mediante programas públicos, financiación corporativa o alianzas estratégicas, especialmente en un contexto en el que los grandes fondos concentran sus apuestas en muy pocas compañías.
El informe de CB Insights confirma que la inteligencia artificial continúa atrayendo cantidades récord de inversión, pero el capital se distribuye de forma cada vez más desigual, favoreciendo a un reducido grupo de empresas con capacidad para liderar el desarrollo de las tecnologías de frontera.